CHAPTER 13 / SECTION 14
13.14 DeePM으로 시장 시차와 취약 국면 다루기
시장 시차와 거시 연결을 반영하고 SoftMin 적용 전후 낙폭과 위기 성과를 비교합니다.
아시아 시장에서 그날 미국 종가를 볼 수 있는 시점
일본 시장에서 06:00 UTC 종가로 포지션을 정한다고 하자. 같은 날짜 미국 지수의 종가가 21:00 UTC라면 당시에는 아직 공개되지 않았다. 자료의 날짜 열이 같다는 이유로 연결하면 일본 포지션이 15시간 뒤 정보를 보게 된다. 이 차이를 다루는 Directed Delay(방향별 지연)는 자산 쌍마다 관측 시점을 맞춰, 각 결정에 먼저 공개된 상대 시장 정보만 전달한다. 휴장과 서머타임을 포함한 실제 거래 달력이 필요하다.
무엇을 볼지, 얼마나 멀리 볼지, 어느 시장과 연결할지
DeePM(심층 포트폴리오 배분 모형)은 이 시점 규칙과 함께 다음 구조를 사용한다.
- Vectorized Variable Selection Network(시점별 변수 선택망)는 과거 입력창의 각 시점에서 특성을 먼저 섞는다. 장단기 기억망이 이 혼합 벡터를 순서대로 읽고, Self-Attention(자기 주의)이 그 자산의 과거 중 어떤 시점을 더 반영할지 정한다. 변수 선택과 과거 시점 선택을 따로 두면 오늘은 최근 급변을, 다른 날은 더 오래된 추세를 참고할 수 있다.
- Macro Graph Prior(거시 관계 그래프 사전 구조)는 주가지수, 금리, 에너지, 금속, 농산물, 외환 등의 그룹을 만들고, 안전자산 이동이나 공급망처럼 근거가 있는 그룹 간 연결만 허용한다. 자유롭게 모든 자산 쌍을 연결하면 입력 순서가 바뀌어도 결과가 함께 재배열되는 장점이 있지만, 신호가 약할 때 우연한 관련성도 학습할 수 있다. Graph Attention Network(그래프 주의망)는 허용된 연결의 세기만 학습한다. 위험 회피기에 주식과 채권의 연결을 키우고 다른 국면에는 낮출 수 있다. 시간 지연 조건은 여기에도 적용한다.
- SoftMin(부드러운 최솟값)은 전체 샤프에 더해 취약 구간을 평가한다. 분기처럼 겹치지 않는 여러 학습 구간에서 샤프지수를 구하고, 낮은 값일수록 더 큰 가중치를 받도록 만든다. 예를 들어 평온기 샤프가 1.3이고 위기 구간이 0.2인 설정은 평균만 볼 때보다 위기 구간을 개선할 유인이 커진다.
- Soft Minimum(부드러운 최솟값). 낮은 구간 성과를 강조하는 샤프 척도, 단위 없음.
- Temperature(온도). 낮은 샤프에 집중하는 정도를 정하는 양의 값, 샤프 척도.
- Block Count(구간 수)와 Block Index(구간 번호), 각각 개와 단위 없는 번호.
- Block Sharpe Ratio(구간별 샤프지수), 단위 없음.
온도를 0에 가깝게 하면 이 항은 가장 낮은 구간 샤프에 접근한다. 전체 목적에는 통합 샤프도 남아 있으므로, 약한 구간 항의 상대 가중치로 평균 성과와의 균형을 정한다. 중간 온도에서는 여러 취약 구간을 함께 반영한다. 균등한 분기 가중치에서 크게 벗어나지 않는 범위 안에서 불리한 분기에 비중을 더 주는 강건 최적화로도 볼 수 있다. 분포가 처음 보는 방식으로 바뀌면 학습 기간의 취약 구간을 잘 처리했다는 사실만으로 성과를 보장할 수 없다.
약한 구간을 강조하는 항만 빼고 비교하기
| 시험 배분기 | 샤프지수 | 최대낙폭 | 평온기 샤프 | 위기 샤프 |
|---|---|---|---|---|
| 전체 DeePM | 0.98 | −7.5% | 1.21 | 1.00 |
| SoftMin 제거 | 0.74 | −8.9% | 1.26 | 0.57 |
| 동일가중 | 0.69 | −18.4% | — | — |
| 역변동성 | 0.69 | −14.7% | — | — |
두 DeePM 행은 시간 지연과 거시 그래프 같은 구조를 유지하고 취약 구간 항만 바꾼 Ablation Study(구성 요소 제거 실험)다. 평온기와 위기 샤프의 차이가 에서 로 줄었다. 주된 변화는 위기 샤프가 0.43 올라간 데서 나왔다.
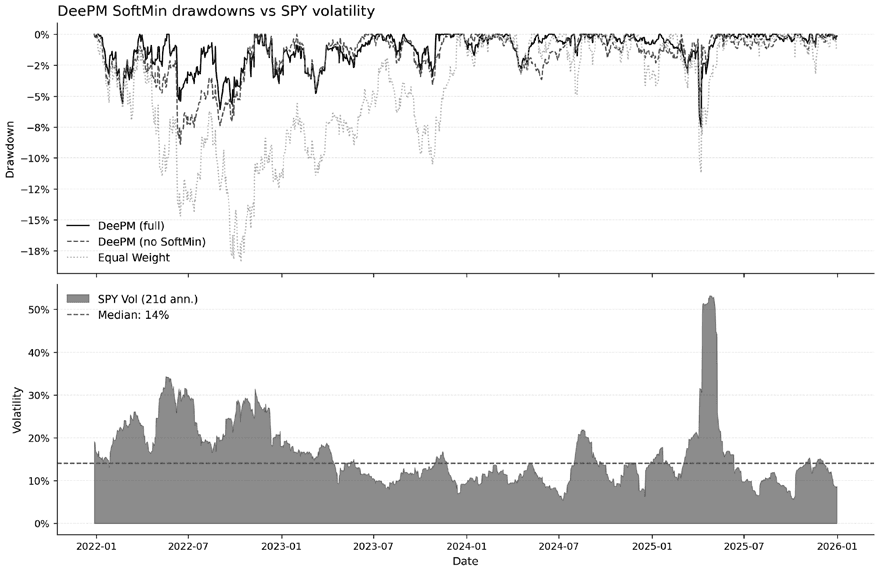
위 패널에서 0%는 이전 고점이다. 같은 날짜의 선이 더 아래에 있을수록 고점에서 더 크게 잃은 상태다. 아래 패널의 21일 연환산 시장 변동성과 14% 중앙값 선은 어느 날짜가 상대적으로 흔들렸는지 보여 준다. 두 패널의 날짜를 맞춰 보면 샤프의 평균뿐 아니라 낙폭의 깊이와 회복 경로를 비교할 수 있다.
별도의 매수 전용 기억망 기준은 샤프 0.48과 최대낙폭 −10.9%를 냈다. 휴리스틱보다 변동성이 작았지만 샤프에서는 뒤졌다. VLSTM은 비용 전 0.66까지 올라갔고, 전체 DeePM은 이 시험에서 0.98을 기록했다. 매수 전용 기준과 VLSTM은 비중 출력 방식도 다르므로, 0.48에서 0.66까지의 차이를 변수 선택 하나의 효과로 읽기 어렵다. 취약 구간 항의 효과에는 같은 구조를 유지한 두 행이 더 직접적인 비교다.
평균 성과가 좋아도 다시 확인할 세 가지
- Random Seed(난수 시드)를 바꿔 다시 학습한다. 비선형 모형은 초기값에 따라 다른 결과에 도달한다. 성과 차이가 반복 실행 사이의 변동보다 작은지 확인한다.
- 비용 단가를 단계별로 높여 어느 구간에서 순성과가 사라지는지 본다. 비용 전 샤프가 같아도 포지션 교체가 잦은 모형의 비용 여유는 작다. 집중, 최대낙폭, 총노출과 국면별 성과도 함께 기록한다.
- 같은 시험 조건에서 동일가중과 역변동성을 비교한다. 이 실험들은 ETF 가격에서 비중을 직접 학습했고, 앞 절의 고정 부스팅 예측은 사용하지 않았다. 거시 그래프 실험만 자산군 정보를 추가로 받았다. 별도 예측 신호를 더하면 신호 변경과 배분 구조 변경의 효과를 분리할 새 비교가 필요하다.
예측이 안정적이고 공분산 노출 관리가 주된 과제라면 예측과 배분을 분리한 방식이 진단하기 쉽다. 비용, 취약 국면, 시간차를 지킨 시장 간 정보가 목적 안에서 함께 작동해야 한다면 종단간 학습의 장점이 커진다.